Casinos que aceptan Halcash en España: realidad del mercado DGOJ
 Disponible en ES
Halcash tiene presencia limitada en casinos con licencia DGOJ. Pocos operadores lo integran explícitamente en 2026. La razón: Bizum y Paysafecard cubren la misma necesidad (prepago, control de gasto) con mejor infraestructura.
Qué es Halcash
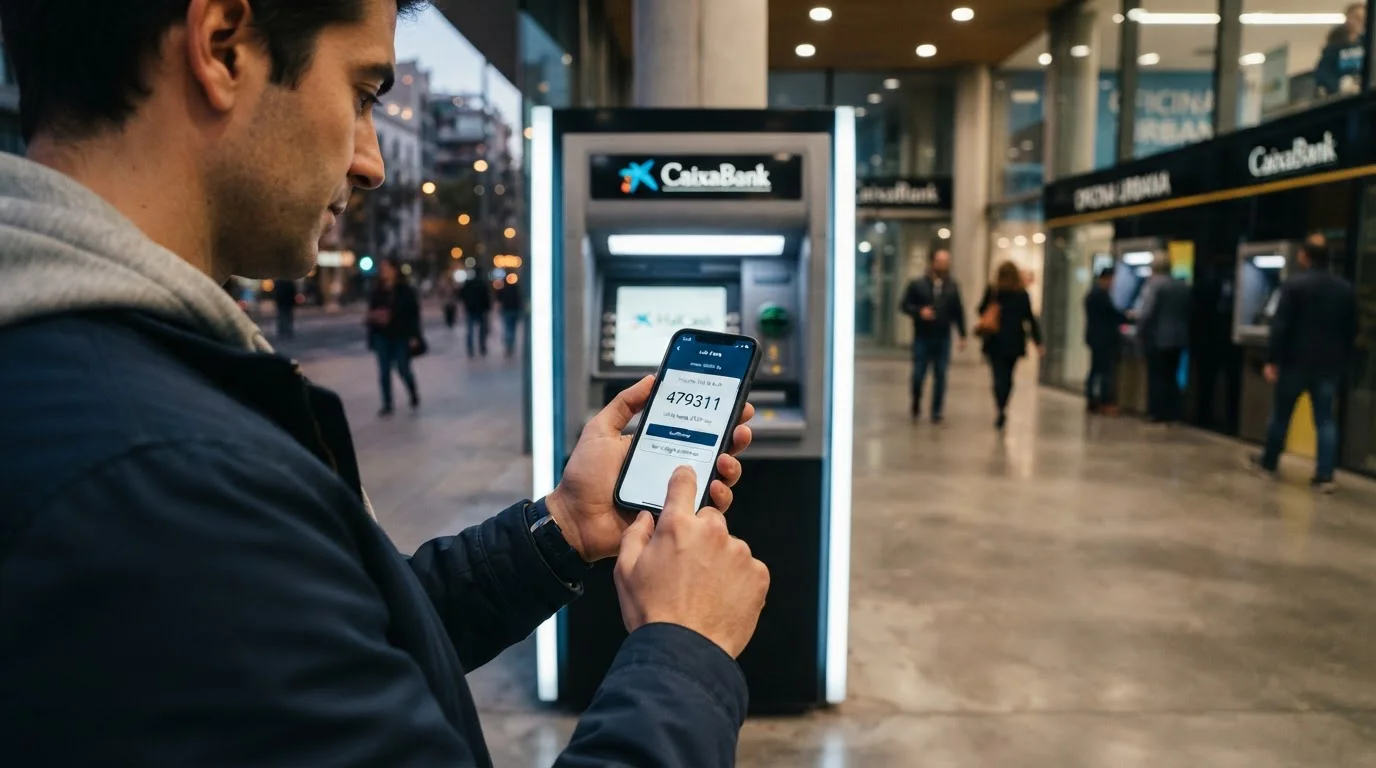
Sistema de pago prepago español: generas código desde app bancaria (Banco Santander, BBVA, otros), retiras efectivo en cajero sin tarjeta, o pagas en comercio introduciendo el código. Útil para enviar dinero a alguien sin cuenta bancaria, o pagar sin exponer tarjeta.
Disponibilidad en casinos DGOJ
Muy limitada. Consultas en operadores principales (Codere, Bet365, LeoVegas, 888 Casino, Betway, William Hill) no muestran Halcash como opción explícita en cajeros en 2026. Posibles razones:
- Bizum reemplazó Halcash como método móvil preferido en España (más rápido, más bancos, más integrado).
- Paysafecard cubre la necesidad de prepago anónimo mejor (red de venta más amplia, específico para pagos online).
- Halcash requiere integración con bancos emisores específicos; no todos los bancos españoles lo soportan (Bizum sí).
Alternativas prepago en casinos DGOJ
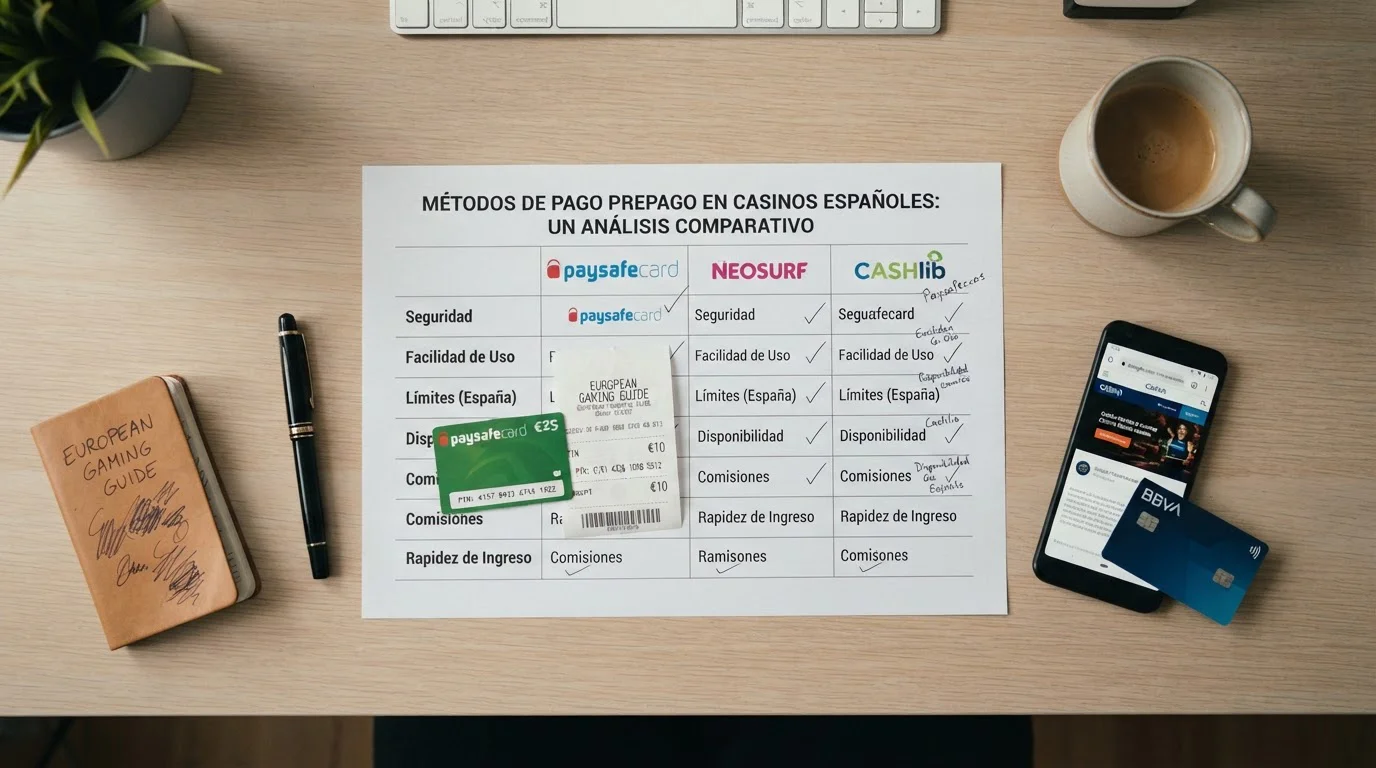
Paysafecard — Tarjeta prepago, compras código de 16 dígitos en quioscos/estancos/gasolineras, introduces en cajero del casino. Anónimo (no vinculas cuenta bancaria), límite 1.000€ por código (puedes combinar hasta 10). Aceptado en muchos casinos DGOJ.
Bizum — No es prepago estricto (vinculado a cuenta bancaria), pero cumple función de control de gasto: transfieres cifra específica desde cuenta, depositas en casino. Integrado en ~14 casinos DGOJ.
Tarjetas prepago bancarias — CaixaBank Wallet, tarjetas Money de bancos españoles: cargas saldo, usas como Visa/Mastercard en cualquier casino DGOJ.
Por qué Halcash no despegó en casinos
- Infraestructura limitada comparada con Bizum o Paysafecard.
- Dependencia de bancos específicos (Santander, BBVA principales; otros bancos no lo soportan).
- Bizum ofrece experiencia superior: más rápido, más universal, mejor UX.
FAQ
¿Algún casino DGOJ acepta Halcash? Integración explícita muy limitada o inexistente en principales operadores DGOJ en 2026. Verifica con soporte de casino específico si lo necesitas, pero espera respuesta negativa.
¿Qué usar si quiero prepago? Paysafecard (anónimo, compras en tiendas físicas) o tarjetas prepago bancarias (CaixaBank Wallet, Money).
Historia de Halcash: auge y declive en el mercado español
Para entender por qué Halcash no despegó en casinos online, útil revisar su trayectoria en el mercado español de pagos móviles:
2008-2012: Lanzamiento y adopción inicial
Halcash se lanzó en 2008 como innovación de Prosegur Cash (empresa española de seguridad y gestión de efectivo) en colaboración con principales bancos españoles. Propuesta de valor: retirar efectivo en cajeros sin tarjeta, enviar dinero a móvil de otra persona sin transferencia bancaria, pagar en comercios con código generado desde app bancaria.
Adopción inicial fue buena en casos de uso específicos:
- Padres enviando dinero a hijos universitarios sin cuenta bancaria propia.
- Trabajadores inmigrantes enviando remesas a familiares.
- Usuarios sin tarjeta física (perdida, robada, bloqueada) necesitando efectivo urgente.
2013-2016: Expansión a comercio online
Halcash intentó posicionarse como método de pago en comercio electrónico. Algunos sitios de e-commerce español lo integraron. Ventaja teórica: usuario sin tarjeta de crédito/débito podía pagar online generando código Halcash desde su banco.
Problema: proceso era más engorroso que pagar con tarjeta. Usuario debía:
- Entrar en web del comercio, iniciar compra.
- Seleccionar Halcash.
- Abrir app bancaria, generar código Halcash, recibir SMS con código.
- Volver a web del comercio, introducir código.
- Confirmar compra.
Comparado con pagar con tarjeta (introducir 16 dígitos, CVV, fecha) o PayPal (login y un clic), Halcash era más pasos, no menos. Adopción en e-commerce fue tibia.
2017-2020: Bizum llega y cambia el juego
En 2017 se lanzó Bizum, sistema de pago móvil instantáneo promovido por prácticamente todos los bancos españoles (CaixaBank, Santander, BBVA, Sabadell, Bankia, más). Bizum permitía:
- Enviar dinero entre particulares instantáneamente con solo número de móvil.
- Pagar en comercios online con experiencia ultra-simplificada.
- Funcionar en cualquier banco español con integración (cobertura ~95% de cuentas bancarias en España).
Bizum hizo lo que Halcash intentaba hacer, pero mejor: más rápido, más universal, mejor UX. En 2-3 años, Bizum se convirtió en estándar de facto de pagos P2P y móviles en España.
Halcash no desapareció, pero su nicho se redujo drásticamente. Casos de uso restantes:
- Retirar efectivo sin tarjeta (uso marginal; mayoría de gente lleva tarjeta siempre).
- Enviar dinero a alguien sin Bizum (raro; casi todos los bancos tienen Bizum).
2021-2026: Halcash en el olvido
Para 2026, Halcash es método de pago residual. Bancos lo mantienen (infraestructura ya existe, costo marginal de operarlo es bajo), pero no lo promocionan. Nuevos usuarios bancarios probablemente no saben que Halcash existe; usan Bizum para todo.
Comercio online que integraba Halcash en 2015 ha desactivado integración o la mantiene por legacy sin promocionarla. Casinos online nunca lo integraron masivamente, y con auge de Bizum, incentivo para hacerlo desapareció completamente.
Análisis técnico: por qué Halcash no encajaba en casinos
Más allá de timing y competencia con Bizum, Halcash tenía limitaciones técnicas que dificultaban integración en casinos online:
1. Proceso de pago multi-paso
Flujo de pago con Halcash:
- Usuario selecciona Halcash en cajero del casino.
- Casino genera solicitud de pago, muestra importe.
- Usuario abre app de su banco, genera código Halcash por el importe exacto.
- Banco envía SMS al usuario con código.
- Usuario vuelve al casino, introduce código en campo de pago.
- Casino valida código con Halcash network, acredita saldo si válido.
Comparado con Bizum (usuario introduce móvil, autoriza desde app banco, hecho) o tarjeta (introduce datos, autentica 3DS, hecho), Halcash requería más pasos. En UX de pagos online, fricción mata conversión. Cada paso adicional es oportunidad para que usuario abandone proceso.
2. Dependencia de SMS
Halcash requería SMS para enviar código al usuario. Problemas:
- SMS puede tardar (1-30 segundos según congestión de red móvil).
- Usuario puede estar en zona sin cobertura móvil (aunque tenga WiFi para acceder al casino desde ordenador).
- SMS es vector de ataque (SIM swapping, interceptación). Aunque Halcash tenía medidas anti-fraude, percepción de seguridad era inferior a biometría.
Bizum, Apple Pay, Google Pay usan autenticación biométrica (huella, Face ID) sin depender de SMS. Experiencia superior en velocidad y seguridad.
3. Limitación por banco emisor
No todos los bancos españoles soportaban Halcash. Principales sí (Santander, BBVA, Bankia antes de fusión con CaixaBank), pero bancos más pequeños o digitales (ING, N26, Revolut, EVO Banco) no lo integraron nunca.
Bizum, en contraste, tiene cobertura casi universal: CaixaBank, Santander, BBVA, Sabadell, Bankinter, ING, Unicaja, Abanca, Cajamar, prácticamente todos. Operador de casino evaluando qué método integrar prefiere uno que funcione para 95% de usuarios bancarios (Bizum) sobre uno que funcione para 60% (Halcash estimado).
4. Coste de integración técnica
Integrar Halcash requería:
- Contrato con Halcash/Prosegur Cash.
- Integración con API de Halcash (documentación menos pulida que APIs de procesadores de pago modernos como Stripe, Adyen).
- Soporte para validación de códigos, manejo de expiraciones (códigos Halcash expiraban tras X minutos), reintento de códigos inválidos.
Integrar Bizum también requiere trabajo técnico, pero proveedores de servicios de pago (PSPs) como Adyen, Redsys, PayComet ofrecen Bizum como módulo plug-and-play. Halcash tenía menos soporte de PSPs consolidados.
5. Límites restrictivos
Halcash tiene límites por transacción (típicamente 600€-1.000€ según banco), y límites diarios agregados. Para jugador que quiere depositar 500€, funciona. Para jugador que quiere depositar 2.000€, requiere múltiples códigos (experiencia pésima).
Bizum también tiene límite (1.000€ por transacción), pero si usuario necesita depositar más, hace dos transacciones consecutivas en mismo flujo (introduce móvil dos veces, autoriza dos veces). Con Halcash, usuario necesitaría generar dos códigos separados desde banco, recibir dos SMSs, introducir dos códigos en casino. Proceso tedioso.
Alternativas prepago profundizadas
Dado que Halcash no es opción viable en casinos DGOJ, repaso exhaustivo de alternativas prepago disponibles:
Paysafecard — el estándar prepago en casinos europeos
Qué es: Tarjeta prepago con código de 16 dígitos. Compras en tiendas físicas (quioscos, estancos, gasolineras, supermercados), introduces código en cajero del casino, saldo acreditado instantáneamente.
Ventajas:
- Anónimo hasta 1.000€: no necesitas vincular cuenta bancaria o tarjeta para usar Paysafecard. Pagas efectivo en tienda, obtienes código, usas en casino. Hasta 1.000€ de uso acumulado, no requiere verificación de identidad. Más de 1.000€, Paysafecard pide crear cuenta MyPaysafe con verificación KYC.
- Control de gasto: compras código por importe específico (10€, 25€, 50€, 100€). No puedes gastar más de lo que cargaste. Útil para jugadores que luchan con autocontrol.
- Amplia aceptación: muchos casinos DGOJ aceptan Paysafecard (LeoVegas, 888 Casino, Betway, William Hill, otros). Más extendida que Halcash jamás estuvo.
Desventajas:
- Sin retiradas: Paysafecard solo sirve para depositar. Retirar ganancias requiere método alternativo (transferencia bancaria, tarjeta). Casino no puede «devolver» dinero a un código Paysafecard.
- Comisión de inactividad: si código Paysafecard no se usa completamente y quedan fondos, Paysafecard cobra comisión mensual tras 30 días de inactividad (3€/mes). Use el saldo completo rápido o perderá valor.
- Necesitas comprar en tienda física: no puedes generar código Paysafecard online (para prevenir fraude). Debes ir a punto de venta físico. En ciudades hay muchos, en zonas rurales puede haber pocos.
Límites:
- Código mínimo: 10€.
- Código máximo: 100€ por código individual.
- Puedes combinar hasta 10 códigos en una transacción (1.000€ máximo por pago en casino).
- Límite acumulado sin verificación: 1.000€. Más allá, necesitas cuenta MyPaysafe verificada.
Cómo encontrar punto de venta: paysafecard.com/es-es/comprar/ → introduce tu ubicación, muestra mapa de tiendas que venden Paysafecard cerca.
Tarjetas prepago bancarias
Alternativa a Paysafecard: tarjeta prepago emitida por banco español, funciona como Visa/Mastercard normal pero sin vinculación a cuenta corriente.
CaixaBank Wallet: tarjeta prepago virtual o física, cargas saldo desde tu cuenta CaixaBank o en efectivo en oficina. Usas como tarjeta Visa normal en cualquier casino DGOJ. Límite de carga: hasta 2.500€.
BBVA Money: tarjeta prepago recargable, cargas desde cuenta BBVA o efectivo. Funciona como débito Visa, aceptada en todos los casinos.
Santander Prepaid: similar, tarjeta prepago Mastercard, cargas desde app Santander.
Ventajas sobre Paysafecard:
- Puedes retirar fondos (si casino permite retirada a tarjeta prepago, algunos sí).
- Cargas saldo online desde tu banco, sin necesidad de ir a tienda física.
- No hay comisión de inactividad (generalmente).
Desventajas:
- Requieren tener cuenta en banco emisor (CaixaBank, BBVA, Santander).
- No son anónimas: tarjeta está vinculada a tu identidad bancaria.
Bizum como «pseudo-prepago»
Aunque Bizum está vinculado a tu cuenta bancaria (no es prepago técnico), puedes usarlo como control de gasto:
- Decides límite que quieres gastar en casino ese mes (ej. 500€).
- Cuando quieras depositar, transfieres cifra específica desde tu cuenta principal a cuenta secundaria (o dejas en cuenta solo lo que quieres jugar).
- Depositas con Bizum desde esa cuenta con saldo limitado.
Efecto similar a prepago: no puedes gastar más de lo que cargaste en cuenta. No es anónimo ni técnicamente prepago, pero cumple función de control de gasto.
Halcash en casinos internacionales: ¿existe en algún lado?
Halcash es método de pago exclusivamente español (opera solo en España, con bancos españoles). Casinos internacionales sin presencia española no tienen incentivo para integrarlo.
Búsqueda en casinos offshore (Curazao, Malta, Gibraltar) populares entre jugadores españoles (Bet365, Bwin, otros operadores europeos grandes) muestra que ninguno tiene Halcash integrado.
Razón: operadores internacionales priorizan métodos con alcance global o regional amplio. En pagos móviles, eso significa:
- Apple Pay / Google Pay (globales).
- Trustly (norte de Europa).
- iDEAL (Holanda).
- Giropay (Alemania).
- Bizum (España), si operador tiene presencia en mercado español.
Halcash, incluso en su momento de mayor adopción (2013-2016), no alcanzó masa crítica suficiente para ser atractivo para operadores internacionales.
Conclusión: si buscas casino que acepte Halcash, DGOJ u offshore, probabilidad de encontrar uno es casi cero. Usa alternativa (Bizum, Paysafecard, tarjeta).
Halcash vs Bizum: comparativa detallada
Para entender por qué Bizum ganó y Halcash perdió, comparativa técnica y de experiencia:
| Aspecto | Halcash | Bizum |
|---|---|---|
| Año de lanzamiento | 2008 | 2017 |
| Cobertura bancaria | ~60% bancos españoles (Santander, BBVA, otros; no ING, N26, Revolut) | ~95% bancos españoles (CaixaBank, Santander, BBVA, ING, Bankinter, Sabadell, Unicaja, Abanca, más) |
| Casos de uso principales | Retirar efectivo sin tarjeta, enviar dinero a móvil, pagar con código | Enviar dinero P2P, pagar en comercios online/físicos |
| Experiencia de pago | Generar código en banco → recibir SMS → introducir código | Introducir móvil → autorizar en app banco con biometría |
| Velocidad | 30-60 segundos (depende de SMS) | 5-15 segundos (instantáneo una vez autorizado) |
| Límite por transacción | 600€-1.000€ según banco | 1.000€ estándar |
| Adopción en comercio online | Baja (algunos e-commerces 2013-2018, mayoría descontinuaron) | Alta (miles de comercios españoles, incluidos 14+ casinos DGOJ) |
| Autenticación | Código SMS + PIN del código | Biometría (huella/Face ID) o PIN de app bancaria |
| Anonimato | Medio (código no lleva tu nombre, pero banco registra transacción) | Bajo (transacción registrada en cuenta bancaria con todos los detalles) |
| Coste para comercio | Comisión a Halcash/Prosegur Cash (~1-2% estimado) | Comisión a Bizum (~0,5-1% estimado, menos que tarjetas) |
| Retiradas | No soportadas en casinos | Muy raramente soportadas (mayoría de casinos usan Bizum solo para depósitos) |
Por qué Bizum ganó:
- Timing: llegó cuando penetración de smartphones y apps bancarias era alta. Halcash llegó en 2008, cuando apps bancarias eran inmaduras.
- UX superior: biometría > SMS. Menos pasos, menos fricción.
- Soporte bancario masivo: Bizum fue esfuerzo coordinado de prácticamente todos los bancos españoles. Halcash fue iniciativa de Prosegur con soporte bancario parcial.
- Marketing: bancos promocionaron Bizum agresivamente (campañas TV, publicidad en apps bancarias, incentivos para usar). Halcash tuvo menos visibilidad.
Dónde Halcash podría haber ganado (pero no lo hizo):
- Anonimato: si Halcash se hubiera posicionado como método anónimo (sin verificación KYC estricta), podría haber capturado nicho de usuarios que valoran privacidad. Pero regulación financiera europea (AML, PSD2) impidió ese camino.
- Interoperabilidad internacional: si Halcash se hubiera expandido a otros países europeos (Portugal, Italia, Francia), podría haber competido con Bizum. Pero se quedó solo en España.
Perspectiva futura: ¿puede Halcash resurgir?
Probabilidad de que Halcash recupere relevancia en pagos online, incluidos casinos: muy baja.
Razones:
1. Bizum consolidado como estándar
Bizum tiene efecto de red: cuantos más usuarios y comercios lo adoptan, más valioso es para cada nuevo usuario/comercio. Halcash tendría que ofrecer ventaja significativa para convencer a usuarios de cambiar, y no la tiene.
2. Evolución hacia biometría y wallets integrados
Tendencia en pagos es hacia menos fricción: biometría, pagos con un toque, integración en ecosistemas (Apple Pay, Google Pay). Halcash, basado en códigos SMS, va en dirección contraria. Para resurgir, tendría que rediseñarse completamente (ej. Halcash 2.0 con autenticación biométrica directa), pero eso requeriría inversión que Prosegur probablemente no hará dado el dominio de Bizum.
3. Nuevos entrantes más competitivos
Si Bizum tropezara (poco probable), amenaza no vendría de Halcash sino de nuevos entrantes: fintechs como Revolut, N26, Wise ofreciendo pagos P2P y comercio con mejor UX, o expansión de Apple Pay/Google Pay a transferencias directas entre cuentas (bypassing tarjetas).
4. Infraestructura legacy
Halcash opera en infraestructura de cajeros automáticos (Prosegur Cash, empresa de gestión de efectivo). En mundo que se mueve hacia digital-first y cashless, invertir en método que depende de cajeros es apuesta perdedora.
Escenario donde Halcash podría mantener nicho:
- Si regulación española impone restricciones draconianas a Bizum (ej. límites mucho más bajos, KYC más estricto que aleje usuarios), Halcash podría capturar usuarios que buscan alternativa.
- Si Prosegur Cash pivota Halcash hacia use case diferente (ej. remesas internacionales, micropagos, pagos en comercios físicos sin POS), podría encontrar nuevo nicho. Pero ese nicho no incluiría casinos online.
Veredicto: Halcash es caso de estudio de tecnología que llegó demasiado temprano (2008, antes de madurez de smartphones/apps bancarias) y fue superada por competidor mejor ejecutado (Bizum) cuando mercado finalmente estuvo listo (2017+).
Guía práctica: cómo depositar en casinos DGOJ sin Halcash
Ya que Halcash no es opción, guía paso a paso de mejores alternativas para diferentes perfiles de jugador:
Para jugadores que buscan anonimato/prepago
Método recomendado: Paysafecard
Paso 1: Busca punto de venta cercano en paysafecard.com/es-es/comprar/. Introduce tu ciudad, verás mapa de quioscos, estancos, gasolineras que venden Paysafecard.
Paso 2: Ve a tienda física, pide «tarjeta Paysafecard de X euros» (10€, 25€, 50€ o 100€). Paga en efectivo, recibes ticket con código de 16 dígitos impreso.
Paso 3: Accede a casino DGOJ (LeoVegas, 888 Casino, Betway, William Hill soportan Paysafecard). Ve a cajero, selecciona «Paysafecard».
Paso 4: Introduce código de 16 dígitos. Casino valida con Paysafecard network, acredita saldo instantáneamente.
Paso 5: Juega con saldo depositado. Si ganas y quieres retirar, necesitarás método alternativo: proporciona cuenta bancaria verificada para transferencia, o usa tarjeta (si la tienes).
Ventaja: hasta 1.000€ de uso acumulado, no necesitas crear cuenta o verificar identidad. Anonimato alto.
Desventaja: no puedes retirar a Paysafecard. Ganancias van por transferencia (requiere verificar identidad en casino con DNI + comprobante de domicilio).
Para jugadores que priorizan velocidad y comodidad
Método recomendado: Bizum
Paso 1: Verifica que tu banco tiene Bizum (abre app bancaria, busca icono o menú Bizum). Si lo tiene, ya está configurado con tu móvil.
Paso 2: Accede a casino DGOJ con Bizum (Codere, LeoVegas, Betway, Sportium, Casino Barcelona, otros). Ve a cajero, selecciona «Bizum».
Paso 3: Introduce tu número de móvil y cantidad a depositar (mínimo 1€ en Sportium, 10€ en mayoría).
Paso 4: Recibes notificación push en móvil. Abre app bancaria, autoriza pago con huella/Face ID/PIN.
Paso 5: Saldo acreditado en casino en 5-15 segundos. Juega.
Ventaja: el método más rápido y extendido en casinos DGOJ españoles. Sin comisiones.
Desventaja: no es anónimo (transacción registrada en tu banco). Retiradas casi nunca soportadas por Bizum (usa transferencia).
Para jugadores con depósitos grandes (>1.000€)
Método recomendado: Transferencia bancaria
Paso 1: En cajero del casino, selecciona «Transferencia bancaria». Casino muestra sus datos bancarios (IBAN, titular, referencia única que debes incluir).
Paso 2: Accede a tu banca online, haz transferencia SEPA a esos datos. En concepto/referencia, copia exactamente el código que casino te dio (ej. «REF123456-TuNombreDeUsuario»). Esto permite al casino identificar que la transferencia es tuya.
Paso 3: Envía transferencia. Bancos españoles procesan SEPA en 1-3 días laborables (típicamente 1 día si envías antes de mediodía).
Paso 4: Casino acredita saldo cuando transferencia llega (recibe notificación automática del banco). Verás saldo actualizado en tu cuenta.
Ventaja: límites prácticamente ilimitados (puedes depositar 10.000€, 50.000€, lo que necesites) tras verificación KYC. Sin comisiones en mayoría de casinos. Método más seguro para cifras altas.
Desventaja: no es instantáneo. Si quieres jugar ahora, no es opción. Usa para planificar sesiones futuras.
Para jugadores iOS que juegan desde móvil
Método recomendado: Apple Pay
Paso 1: Añade tarjeta bancaria española a Apple Wallet (Ajustes → Wallet y Apple Pay → Añadir tarjeta).
Paso 2: Accede a casino con Apple Pay (LeoVegas, 888 Casino confirmados). En cajero, selecciona «Apple Pay».
Paso 3: Introduce cantidad, autoriza con Face ID o Touch ID. Saldo acreditado instantáneamente.
Ventaja: experiencia ultrarrápida en iPhone/iPad. Tokenización (casino no ve tu tarjeta real).
Desventaja: solo 2-3 casinos DGOJ lo integran explícitamente. Si tu casino no lo tiene, usa Bizum (funciona en iOS también).
Para jugadores Android que juegan desde móvil
Método recomendado: Google Pay (si casino lo tiene) o Bizum
Si casino tiene Google Pay (LeoVegas confirmado):
- Añade tarjeta a Google Wallet.
- En cajero, selecciona Google Pay.
- Autoriza con huella, saldo acreditado.
Si casino no tiene Google Pay (mayoría), usa Bizum (proceso descrito arriba). Bizum funciona en cualquier smartphone con app bancaria, no solo iOS.
Para jugadores que quieren método unificado (depositar Y retirar)
Método recomendado: Monedero electrónico (Skrill, Neteller, PayPal)
Paso 1: Crea cuenta en Skrill (skrill.com) o Neteller (neteller.com). Verifica identidad con DNI.
Paso 2: Carga saldo en tu monedero desde cuenta bancaria o tarjeta.
Paso 3: En casino DGOJ (mayoría aceptan Skrill/Neteller; algunos aceptan PayPal), selecciona monedero en cajero para depositar.
Paso 4: Juega. Si ganas, retira al mismo monedero. Casino procesa retirada en 24-48 horas típicamente.
Paso 5: Desde monedero, transfiere fondos a tu cuenta bancaria cuando quieras.
Ventaja: método unificado, no necesitas proporcionar cuenta bancaria al casino (privacidad), retiradas más rápidas que transferencia bancaria directa.
Desventaja: monedero cobra comisión pequeña por retirar a cuenta bancaria (1-2% típicamente). Paso extra comparado con depositar/retirar directo.
Casos de estudio: jugadores que buscaban Halcash y qué usaron
Para ilustrar soluciones prácticas, casos basados en patrones reales:
Caso A: Jugador sin tarjeta bancaria
Pedro, 23 años, estudiante. Tiene cuenta bancaria (cuenta nómina de sus padres para recibir mesada) pero sus padres no le dieron tarjeta de débito (temen que gaste demasiado). Quiere jugar en casino DGOJ ocasionalmente con su propio dinero de trabajos temporales.
Solución: Paysafecard. Pedro compra códigos de 25€ en estanco cerca de su universidad cuando tiene dinero extra. Usa códigos para depositar en LeoVegas. Cuando gana y quiere retirar, proporciona su cuenta bancaria (verificada con DNI) y recibe transferencia. Padres no ven movimientos en extractos bancarios relacionados con casino (solo transferencias entrantes desde «LeoVegas» cuando retira ganancias, que parecen ingresos legítimos).
Lección: Paysafecard resuelve caso de usuario sin tarjeta física.
Caso B: Jugador que valora privacidad
Ana, 35 años, profesional con buen sueldo. Juega en casinos online como entretenimiento pero no quiere que su banco vea transacciones a casinos en extracto (preocupación de privacidad, aunque jugar en DGOJ es legal).
Solución inicial intentada: buscó Halcash pensando que sería anónimo. Descubrió que ningún casino lo acepta.
Solución final: Skrill. Ana carga 500€ en Skrill desde su cuenta bancaria (transacción aparece como «Skrill» en extracto, no menciona casino). Deposita desde Skrill a casino. Casino nunca ve datos bancarios de Ana, solo su cuenta Skrill. Retira ganancias a Skrill, luego de Skrill a su banco (otra transacción que aparece como «Skrill»).
Lección: monederos electrónicos ofrecen capa de privacidad. Banco ve «pago a Skrill», no «pago a casino».
Caso C: Jugador que quiere control de gasto estricto
Miguel, 42 años, historial de juego problemático en el pasado. Ahora juega responsablemente con límites estrictos, pero quiere método que física mente le impida gastar más de presupuesto mensual.
Solución: Tarjeta prepago bancaria + Bizum. Miguel tiene cuenta en CaixaBank. Cada mes, transfiere 200€ desde su cuenta principal a CaixaBank Wallet (tarjeta prepago virtual). Usa esa tarjeta para depositar en casinos. Cuando se agotan los 200€ del mes, no puede depositar más hasta que cargue más (lo cual requiere decisión consciente).
Alternativamente, usa Bizum pero solo tras transferir a cuenta secundaria: transfiere 200€ a cuenta secundaria sin tarjeta asociada, deposita con Bizum desde esa cuenta. Cuando se agotan los 200€, Bizum rechaza depósitos adicionales.
Lección: prepago (Paysafecard, tarjeta prepago bancaria) o cuentas secundarias con saldo limitado sustituyen Halcash para control de gasto.
Caso D: Jugador buscando código promocional que requería Halcash
Laura, 28 años. Vio publicidad de casino offshore (sin licencia DGOJ) ofreciendo bono «300% en tu depósito con Halcash». Buscó cómo usar Halcash, descubrió que ese casino no opera legalmente en España.
Solución: ignoró ese casino, registró en LeoVegas (licencia DGOJ). Depositó con Bizum, recibió bono de bienvenida estándar (100% hasta 200€). Jugó con protección DGOJ.
Lección: si promoción parece demasiado buena y requiere método de pago oscuro, probablemente es casino offshore dudoso. Quédate en DGOJ con métodos estándar.
Halcash y lavado de dinero: por qué casinos evitan métodos opacos
Razón adicional (más allá de UX y adopción) por la que casinos DGOJ no integran Halcash ni métodos similares: cumplimiento AML (anti-money laundering).
Regulación española y europea:
Casinos con licencia DGOJ están obligados por:
- Ley 10/2010 de prevención del blanqueo de capitales española.
- Directivas europeas AML (4AMLD, 5AMLD, 6AMLD).
- Normativa específica DGOJ sobre identificación de jugadores y trazabilidad de fondos.
Obligaciones incluyen:
- KYC (Know Your Customer): verificar identidad de jugador con documento oficial (DNI, pasaporte).
- Verificación de fuente de fondos: para depósitos grandes o patrones sospechosos, casino debe pedir comprobantes de ingresos (nómina, declaración de impuestos, extractos bancarios).
- Trazabilidad completa: cada transacción debe ser rastreable. Casino debe poder demostrar a DGOJ de dónde vino el dinero y adónde fue.
Problema con métodos tipo Halcash:
Halcash (y métodos similares basados en códigos prepago) dificultan trazabilidad:
- Código Halcash se puede generar en banco A, enviar a otra persona vía SMS, esa persona lo usa para pagar. ¿Quién hizo el pago realmente? Banco registra que titular de cuenta A generó código, pero persona B lo usó. En casino, jugador registrado es persona C. Trazabilidad se rompe.
- Riesgo de uso para lavar dinero: criminal deposita efectivo ilegal en banco, genera código Halcash, lo vende a tercero con descuento, tercero usa código en casino, gana (o pierde, da igual), retira a su cuenta bancaria. Dinero «limpio» salió del casino, pero origen era sucio.
Por qué Bizum es preferible para casinos:
Bizum está vinculado 1:1 con cuenta bancaria verificada. Si jugador deposita con Bizum, casino sabe exactamente:
- Qué banco envió el dinero.
- Titular de cuenta (nombre debe coincidir con cuenta del casino, o casino pedirá verificación adicional).
- Trazabilidad completa: banco tiene registro, casino tiene registro, autoridades pueden auditar si necesario.
Halcash, incluso si fuera técnicamente superior a Bizum, tendría adopción difícil en juego online regulado por preocupaciones AML. Paysafecard tiene mismo problema (código prepago, comprado en efectivo, potencialmente transferible), pero Paysafecard tiene medidas AML incorporadas:
- Límite de 1.000€ sin verificación, más allá requiere cuenta MyPaysafe con KYC.
- Casinos deben verificar identidad de jugador que deposita con Paysafecard (aunque Paysafecard mismo no requiera verificación, casino sí debe hacerlo por normativa DGOJ).
- Paysafecard coopera con autoridades en investigaciones de fraude/lavado.
Conclusión: incluso si Halcash mejorara UX para igualar Bizum, casinos DGOJ dudarían en integrarlo sin medidas AML robustas. Bizum, al estar vinculado a cuentas bancarias con KYC completo, es inherentemente más compatible con regulación AML.
Alternativas internacionales a Halcash: lecciones de otros mercados
Halcash no es único método de pago local que falló en casinos. Revisar casos similares en otros países europeos ofrece perspectiva:
Alemania: Giropay vs Sofortüberweisung
Alemania tiene Giropay (método de pago bancario directo) y Sofortüberweisung (similar). Ambos permiten pago online sin tarjeta, conectando directamente con cuenta bancaria. Giropay tiene adopción moderada en casinos alemanes, Sofort mejor. Ninguno domina como Bizum en España porque Alemania no tiene cultura de wallets móviles unificados.
Lección: incluso con métodos bancarios directos, adopción en casinos depende de push de bancos y experiencia de usuario. Giropay tiene UX inferior a Bizum (más pasos), por eso adopción menor.
Suecia: Swish domina
Swish es equivalente sueco de Bizum. Lanzado en 2012, opera por todos los bancos suecos principales. Adopción en casinos suecos: altísima. Prácticamente todos los casinos con licencia sueca integran Swish.
Lección: cuando método local tiene soporte bancario unificado y UX excelente, domina mercado nacional. Swish es caso de éxito (como Bizum en España).
Reino Unido: sin equivalente local, wallets globales prosperan
UK no desarrolló equivalente a Bizum/Swish. Resultado: Apple Pay y Google Pay tienen adopción mucho mayor en casinos UK que en España. Jugadores UK prefieren wallets globales sobre introducir tarjeta manualmente.
Lección: en ausencia de método local fuerte, wallets globales (Apple Pay, Google Pay, PayPal) llenan vacío. En España, Bizum previno ese vacío.
Francia: Paylib intenta, no despega
Francia lanzó Paylib (wallet móvil impulsado por bancos franceses) en 2013. Adopción tibia. Casinos franceses integran más PayPal y Neteller que Paylib.
Razón: Paylib llegó tarde (2013) y no tuvo push agresivo de todos los bancos simultáneamente. Bancos franceses no coordinaron como bancos españoles con Bizum. Resultado: fragmentación y adopción baja.
Lección: no basta con que bancos lancen método local; debe haber coordinación masiva y marketing agresivo. Bizum lo hizo bien, Paylib no.
Conclusión comparativa: Halcash falló en casinos (y e-commerce en general) porque:
- UX inferior a competidores (SMS, códigos multi-paso).
- Soporte bancario parcial, no total.
- Llegó antes de madurez del mercado (2008 demasiado temprano), pero cuando mercado maduró (2017), Bizum lo superó.
Swish (Suecia) y Bizum (España) son modelos exitosos: soporte bancario total, UX excelente, marketing coordinado, timing correcto. Halcash, Paylib (Francia), Giropay (Alemania) son semi-éxitos o fracasos por fallar en uno o más de esos factores.
Recomendación final: olvida Halcash, usa esto
Si llegaste a esta guía buscando casinos DGOJ que acepten Halcash, resumen ejecutivo:
No existen. Halcash no es opción en casinos online españoles en 2026.
Usa en su lugar:
- Bizum — primera opción para 90% de jugadores españoles. Rápido, seguro, extendido (14+ casinos DGOJ), sin comisiones.
- Paysafecard — si necesitas prepago/anónimo. Compras en tienda física, usas código en casino, hasta 1.000€ sin verificación.
- Tarjeta prepago bancaria (CaixaBank Wallet, BBVA Money) — si quieres control de gasto pero con comodidad de cargar online.
- Transferencia bancaria — si depositas cifras altas (>1.000€) y velocidad no es urgente.
- Apple Pay (iOS) o Google Pay (Android) — si tu casino lo tiene (LeoVegas) y valoras experiencia wallet nativo.
- Skrill/Neteller — si quieres método unificado para depositar Y retirar, con capa de privacidad.
No pierdas tiempo buscando casino con Halcash. Incluso si existiera, Bizum sería mejor opción (más rápido, mejor UX, más extendido).
Preguntas frecuentes adicionales
¿Por qué Halcash no está en ningún casino DGOJ?
Combinación de factores: llegó demasiado temprano (2008, cuando mercado de juego online español aún no estaba regulado), UX inferior a alternativas modernas (SMS + códigos vs biometría), soporte bancario parcial (no todos los bancos españoles lo tenían), y finalmente fue superado por Bizum (2017) que ofrece todo lo que Halcash prometía pero mejor ejecutado. Casinos priorizan métodos con alta adopción de usuarios y bajo coste de integración; Halcash no cumple ninguno de esos criterios en 2026.
¿Puedo usar Halcash en casinos offshore sin licencia DGOJ?
Técnicamente algunos casinos internacionales podrían aceptarlo, pero probabilidad es casi cero. Halcash es método exclusivamente español, casinos offshore priorizan métodos con alcance internacional (Visa, Mastercard, Bitcoin, Skrill, Neteller). Incluso si encontraras casino offshore con Halcash, estarías jugando sin protección DGOJ: sin arbitraje en disputas, sin garantía de pago de ganancias, sin auditoría de software. Riesgo no vale la pena.
¿Halcash es más seguro que Bizum para jugar?
No. Ambos son métodos vinculados a tu cuenta bancaria, pero Bizum tiene mejor seguridad en 2026: autenticación biométrica (huella, Face ID) vs Halcash que depende de SMS (vulnerable a SIM swapping). Además, Bizum cumple PSD2 europeo con autenticación fuerte (SCA). Halcash también cumple regulación, pero su método de autenticación (SMS + PIN del código) es tecnológicamente inferior a biometría. Si preocupación es seguridad, Bizum > Halcash.
¿Qué pasó con el dinero que tenía en Halcash?
Halcash no es wallet donde guardas dinero. Es método de generar códigos temporales desde tu cuenta bancaria. Si generaste código Halcash y no lo usaste, el dinero volvió automáticamente a tu cuenta bancaria tras expiración del código (típicamente 30 días). No hay «dinero atrapado en Halcash». Halcash solo facilita transacciones, no almacena fondos.
¿Prosegur Cash descontinuó Halcash?
No oficialmente. Halcash sigue operativo en 2026 para sus casos de uso originales (retirar efectivo en cajeros sin tarjeta, enviar dinero entre móviles). Pero uso ha caído drásticamente desde auge de Bizum. Prosegur no ha anunciado cierre de Halcash, pero tampoco lo promociona. Es servicio legacy que mantienen operando con mínimo mantenimiento. Para efectos prácticos en casinos online, Halcash es inexistente porque nunca fue adoptado masivamente en ese sector.
¿Dónde más no funciona Halcash además de casinos?
Halcash tiene adopción baja en la mayoría de comercio electrónico español en 2026. E-commerces grandes (Amazon.es, El Corte Inglés online, Zara, más) no lo ofrecen. Nichos donde puede aparecer aún: servicios de remesas pequeños, algún e-commerce local legacy que lo integró en 2014 y no lo ha quitado. Pero incluso en esos casos, Bizum y tarjetas son opciones predominantes. Halcash se usa principalmente para su función original: retirar efectivo en cajeros sin tarjeta física.
Si trabajo en un casino DGOJ, ¿debería integrar Halcash?
No. ROI (retorno de inversión) sería negativo. Coste de integración (técnica, legal, soporte al cliente) superaría beneficio (prácticamente cero usuarios lo pedirían o usarían). Prioriza integrar Bizum si aún no lo tienes (14+ casinos DGOJ ya lo tienen, es estándar), mejorar experiencia con tarjetas (guarda tarjetas de forma segura, 3DS2 fluido), y considera Apple Pay/Google Pay si tu base de usuarios es móvil-first. Halcash no debe estar ni en top 20 de prioridades.
¿Qué método prepago es más parecido a lo que Halcash prometía?
Paysafecard cumple mejor la promesa de «pagar online sin vincular cuenta bancaria». Compras código prepago en tienda física con efectivo (anónimo), usas en casino online, listo. Halcash requería tener cuenta bancaria para generar código (no era prepago puro). Si lo que buscas es jugar sin exponer datos bancarios, Paysafecard > Halcash hipotético. Si lo que buscas es comodidad móvil, Bizum > Halcash.
¿Bizum desaparecerá como Halcash en el futuro?
Improbable a corto-medio plazo (5-10 años). Bizum tiene ventajas que Halcash nunca tuvo: soporte de prácticamente todos los bancos españoles (no solo algunos), inversión continua en tecnología (Bizum actualiza su plataforma regularmente), adopción masiva (millones de transacciones diarias P2P y comercio), y backing institucional fuerte (bancos españoles principales lo consideran infraestructura crítica). Riesgo de desaparición vendría de regulación europea imponiendo estándar pan-europeo diferente, o de disrupción por wallet global (Apple Pay, Google Pay) si mejoraran adopción drásticamente. Pero en escenario base, Bizum está aquí para quedarse décadas.
¿Puedo pedir a mi casino favorito que añada Halcash?
Puedes pedirlo, pero respuesta será no o silencio. Casinos priorizan solicitudes de usuarios basadas en demanda. Si 100 usuarios piden Apple Pay, casino considera integrarlo. Si 1 usuario pide Halcash (método que prácticamente nadie usa en 2026), casino no dedicará recursos. Si realmente necesitas alternativa a métodos actuales, pide Bizum (si casino no lo tiene aún), o usa Paysafecard/tarjeta prepago (ya disponibles en mayoría de casinos). Tu tiempo es valioso; no lo gastes pidiendo integración de método obsoleto.
Lecciones para la industria fintech: por qué innovaciones en pagos fallan
Halcash es caso de estudio valioso para empresas fintech desarrollando nuevos métodos de pago. Lecciones extraíbles:
1. Timing es crítico
Halcash llegó en 2008, demasiado temprano. Smartphones existían (iPhone se lanzó en 2007) pero penetración era baja, apps bancarias eran inmaduras, usuarios no estaban habituados a pagar con móvil. Cuando mercado finalmente maduró (2015-2017), Halcash ya había perdido momentum y Bizum llegó con timing perfecto.
Lección: lanzar innovación demasiado temprano es tan peligroso como lanzarla tarde. Necesitas masa crítica de infraestructura (smartphones, apps, hábitos de usuarios) para que método de pago despegue.
2. UX es diferenciador absoluto
Halcash requería generar código, recibir SMS, introducir código. Bizum requiere introducir móvil, autorizar con huella. Diferencia parece pequeña en papel, pero en práctica significa que Bizum tiene tasa de conversión mucho mayor (menos usuarios abandonan proceso de pago).
Lección: en pagos, cada clic adicional, cada segundo adicional, cada paso adicional mata conversión. Optimiza UX hasta último detalle o competidor lo hará y te superará.
3. Cobertura bancaria debe ser total, no parcial
Halcash funcionaba con Santander, BBVA, algunos otros. No funcionaba con ING, N26, bancos digitales emergentes. Bizum funciona con prácticamente todos los bancos españoles. Para usuario, método que funciona solo con algunos bancos es inútil; necesita uno universal.
Lección: si lanzas método de pago bancario, asegura soporte de >90% de bancos del mercado. Menos que eso, adopción será tibia.
4. Marketing coordinado es esencial
Bizum tuvo campañas de TV, publicidad en apps de todos los bancos participantes, incentivos para primeras transacciones. Halcash tuvo marketing modesto, mayormente de Prosegur y bancos individuales sin coordinación.
Lección: método de pago necesita push agresivo para alcanzar masa crítica. Si bancos/partners no coordinan marketing, método muere en el valle de la muerte de adopción.
5. Incentivos deben alinearse
Bizum es propiedad conjunta de bancos españoles. Todos los bancos tienen incentivo alineado: más uso de Bizum → menos uso de efectivo y cheques → menor coste operativo para bancos. Halcash era iniciativa de Prosegur Cash con participación bancaria secundaria. Bancos no tenían incentivo tan fuerte para promoverlo.
Lección: en pagos, necesitas que todos los actores (bancos, comercios, usuarios) tengan incentivo claro. Si solo un actor gana, método no escala.
6. Casos de uso deben ser claros y valiosos
Bizum resolvió problema real: enviar dinero a amigo/familiar sin tener que pedirle su IBAN (solo necesitas móvil), y pagar en comercio online más rápido que con tarjeta. Caso de uso claro, valor inmediato. Halcash resolvía problema más nicho: retirar efectivo sin tarjeta (¿cuántas veces necesitas eso?), pagar con código (¿por qué no usar tarjeta?).
Lección: método de pago nuevo debe resolver pain point real que alternativas no resuelven, o hacerlo 10x mejor. Halcash era mejora marginal en algunos casos, no 10x better en ninguno.
Impacto cultural de Bizum en España y ausencia de Halcash
Bizum ha alcanzado estatus cultural en España: «te hago un Bizum» es expresión común para «te pago». Halcash nunca alcanzó esa penetración cultural.
Por qué Bizum se volvió verbo:
- Uso P2P masivo: millones de españoles usan Bizum diariamente para dividir cuenta de restaurante, pagar alquiler a compañero de piso, reembolsar préstamo pequeño entre amigos. Ese uso frecuente en contexto social (no solo comercio) hizo que Bizum entrara en lenguaje cotidiano.
- Simplicidad del nombre: «Bizum» es palabra corta, fácil de pronunciar, memorable. «Halcash» es menos eufónico, suena más corporativo, menos humano.
- Asociación con modernidad: usar Bizum se percibe como moderno, tech-savvy. Usar Halcash (en su momento) se percibía como usar método bancario más entre muchos, sin caché especial.
Implicaciones para casinos:
Cuando jugador español piensa «quiero depositar rápido con el móvil», cerebro va directamente a «Bizum». Ni siquiera considera alternativas (Halcash, otros). Este sesgo cognitivo hace que casinos sin Bizum pierdan conversión: usuario ve que Bizum no está, abandona registro para probar otro casino que sí lo tenga.
Halcash, al no tener penetración cultural, no genera ese sesgo. Usuario que no ve Halcash no piensa «qué mal, me voy a otro casino»; simplemente usa tarjeta o Bizum si está disponible.
Conclusión: éxito en pagos no es solo técnico o financiero, es cultural. Bizum ganó mentalidad de usuarios españoles. Halcash nunca lo hizo, y ese fue factor determinante en su irrelevancia para casinos online.
Métodos de depósito casino online España 2026 — Comparativa
Contenido creado por el equipo de «pagosycasinoses.com»